Résumé
En Côte d’Ivoire, les paiements en ligne reposent principalement sur le Mobile Money (Wave, Orange Money, MTN MoMo, Moov Money) et les agrégateurs de paiement tels que CinetPay, Kkiapay et FedaPay, qui permettent aux commerçants d’accepter plusieurs modes via une seule intégration technique.
Vous avez une boutique à Abidjan, ou vous vendez vos services depuis votre bureau à Cocody ou à Plateau, et votre client vous demande : « Comment je vous paye en ligne ? » Si vous n’avez pas de réponse claire, vous perdez la vente. C’est aussi simple que cela.
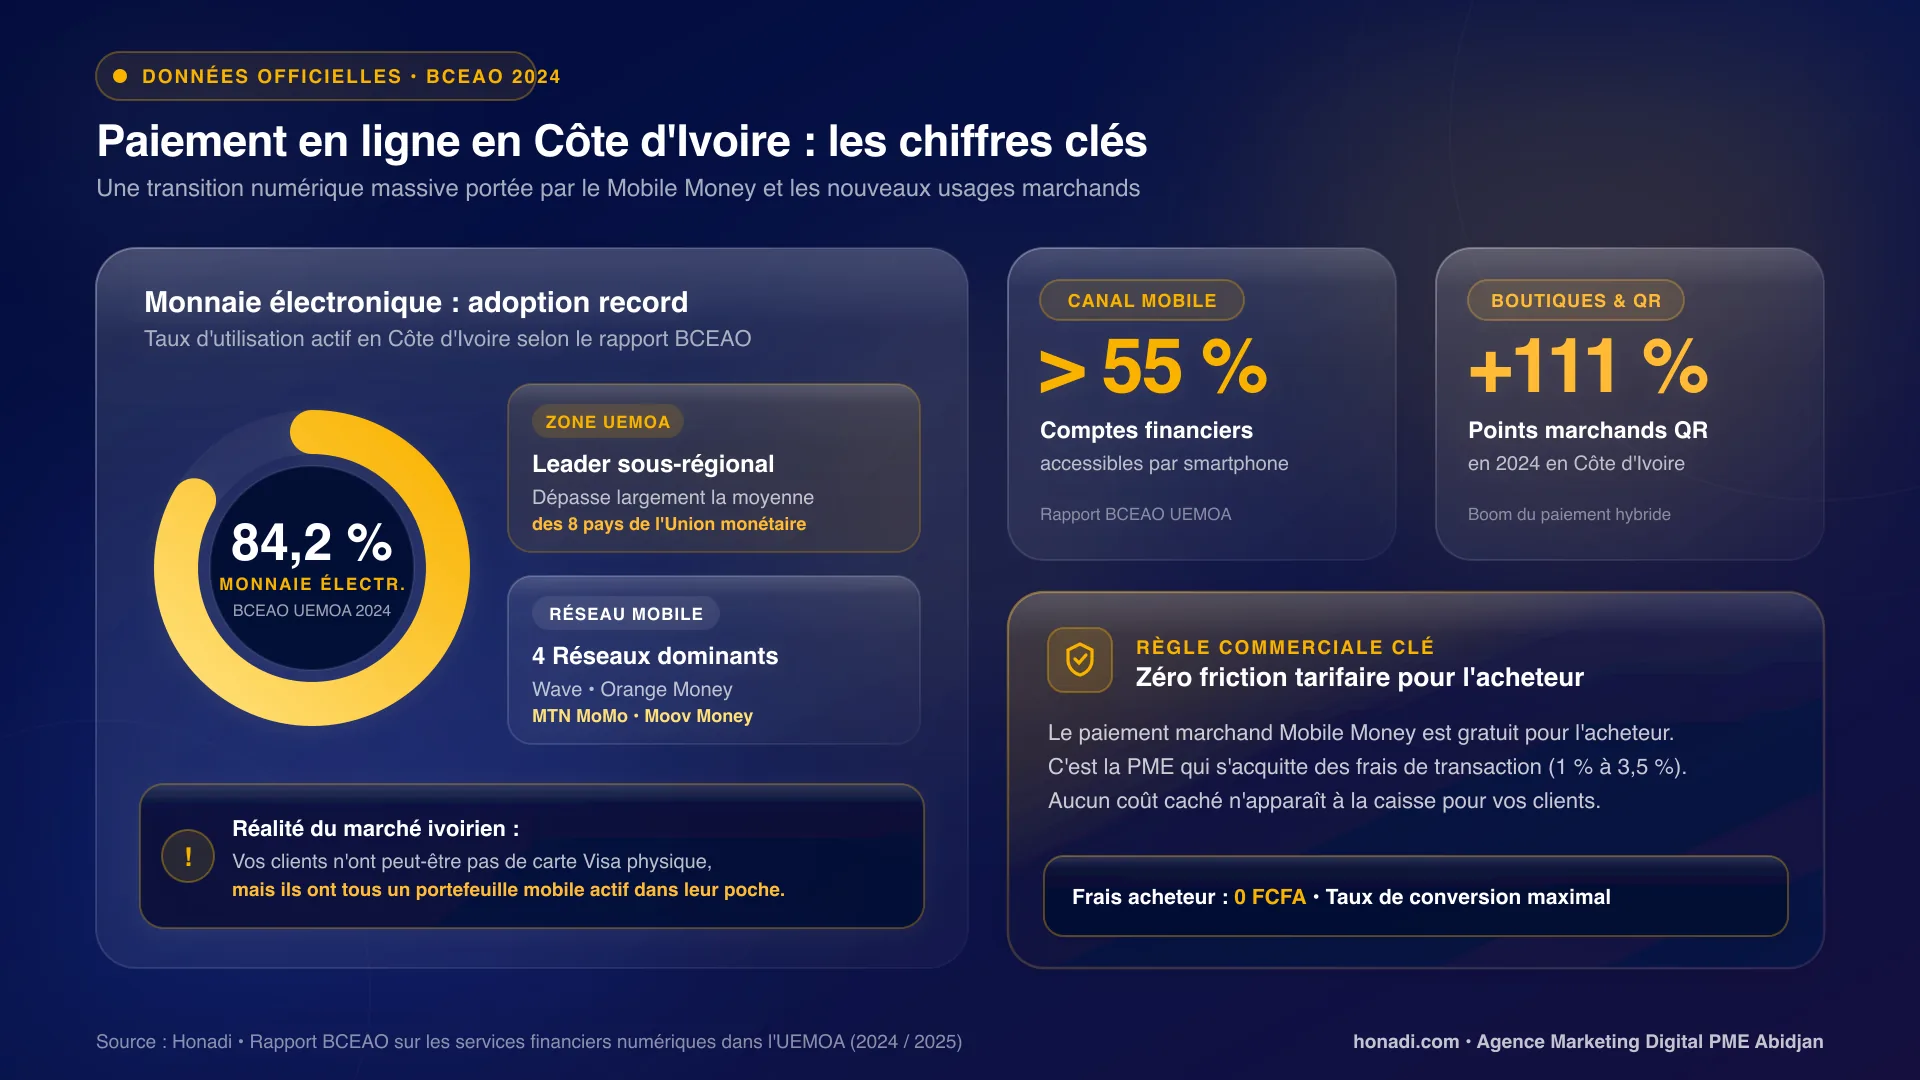
Le marché ivoirien a changé très vite. Vos clients paient avec leur téléphone, pas avec des billets. Selon les données de la BCEAO publiées dans son rapport sur les services financiers numériques dans l’UEMOA, le taux d’utilisation de la monnaie électronique en Côte d’Ivoire a atteint 84,24 % en 2024. Ce chiffre dépasse largement la moyenne régionale, et il signifie que la grande majorité de vos clients potentiels a déjà un portefeuille mobile actif dans sa poche.
La question n’est donc plus de savoir si vous devez proposer le paiement en ligne. La question, c’est comment le faire correctement pour ne pas laisser de chiffre d’affaires sur la table.
Ce que recouvre vraiment « le paiement en ligne » en Côte d’Ivoire
Beaucoup de patrons de PME que je rencontre confondent encore « paiement en ligne » et « carte bancaire ». En France ou aux États-Unis, cette équation tient à peu près. En Côte d’Ivoire, elle est fausse.
Le taux de bancarisation reste faible par rapport à la population active, mais le taux d’accès aux services financiers mobiles, lui, a explosé. En pratique, cela veut dire que vos clients n’ont peut-être pas de carte Visa en poche, mais ils ont tous Wave, Orange Money ou MTN MoMo sur leur téléphone.
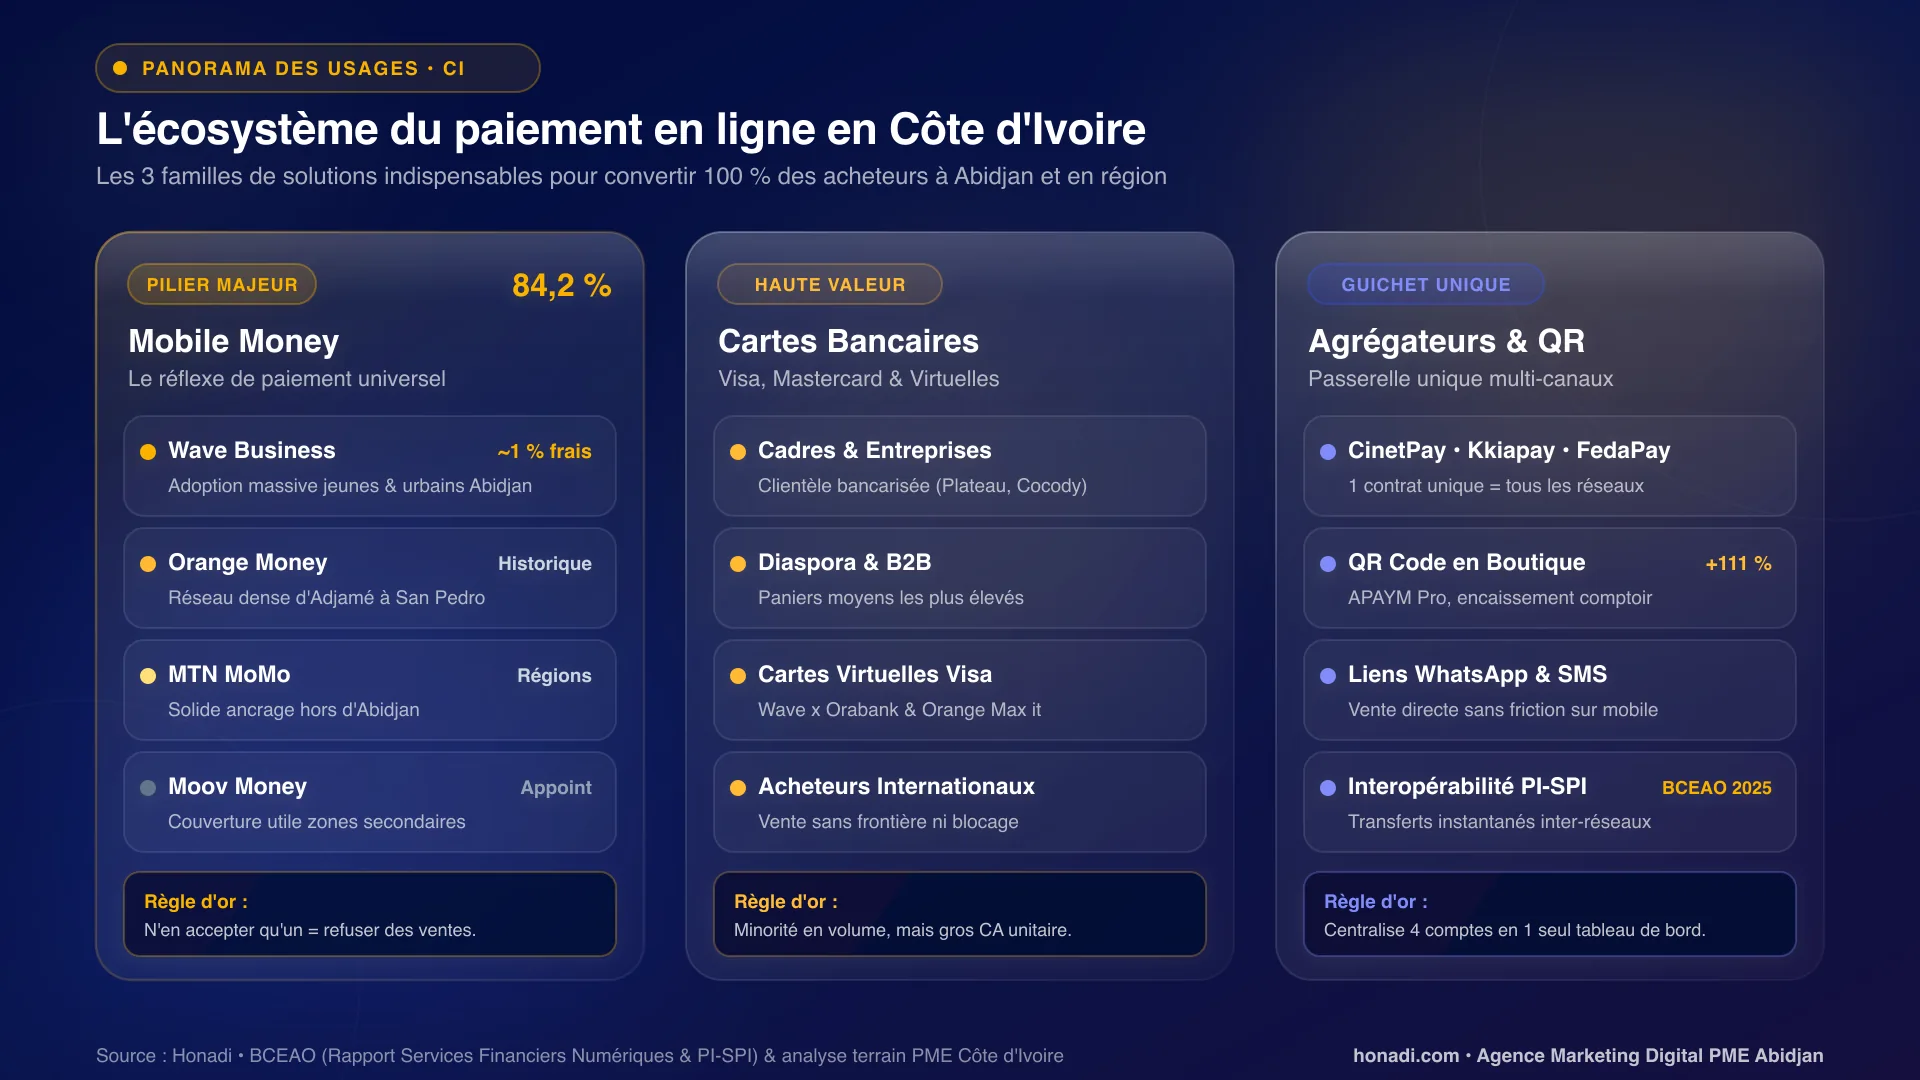
Le « paiement en ligne » en Côte d’Ivoire couvre donc trois grandes familles :
1. Le Mobile Money : paiement depuis un portefeuille mobile, sans carte ni banque physique.
2. Les cartes bancaires (Visa / Mastercard) : utilisées par une clientèle plus bancarisée, notamment les cadres d’entreprise et les acheteurs internationaux.
3. Les liens de paiement et QR codes : des outils hybrides générés par les agrégateurs, utilisables aussi bien en ligne qu’en boutique physique.
Comprendre cette réalité locale, c’est la première condition pour choisir la bonne solution.
Les solutions Mobile Money : le coeur du paiement ivoirien
Le Mobile Money, c’est le pilier. Ne l’oubliez jamais. Quatre opérateurs dominent le marché ivoirien :
Wave
Wave s’est imposé comme le challenger le plus agressif du marché ivoirien, avec une stratégie claire : des frais très bas, voire gratuits pour certains transferts. Pour les commerçants, Wave Business applique généralement des frais autour de 1 % sur les encaissements. Son adoption est massive, notamment chez les jeunes et les catégories actives urbaines d’Abidjan.
Orange Money
Orange Money reste un acteur historique très puissant. Avec un réseau d’agences dense dans tout le pays, du quartier Adjamé jusqu’aux villes secondaires comme Bouaké et San Pedro, c’est la solution que la majorité de vos clients les plus âgés ou les moins connectés connait le mieux. Les tarifs commerçants sont négociés directement avec Orange Côte d’Ivoire selon votre volume d’activité.
MTN Mobile Money (MoMo)
MTN MoMo occupe une part de marché solide, notamment dans les zones où MTN est l’opérateur télécom dominant. Si votre clientèle est géographiquement dispersée en dehors d’Abidjan, ne négligez pas MTN.
Moov Money
Moov Money complète le tableau. Sa couverture est particulièrement utile pour atteindre des clients dans des zones moins couvertes par les deux leaders.
En clair : si votre site web ou votre boutique en ligne n’accepte que l’un de ces opérateurs, vous excluez mécaniquement une partie de vos clients. La solution à ce problème s’appelle un agrégateur de paiement.
Les agrégateurs de paiement : pourquoi c’est la clé pour une PME ivoirienne
Concrètement, un agrégateur de paiement joue le rôle d’intermédiaire technique. Vous signez un seul contrat, vous intégrez une seule solution sur votre site, et vos clients peuvent payer avec tous les opérateurs Mobile Money plus les cartes bancaires.
Sans agrégateur, vous devrez négocier séparément avec Orange, Wave, MTN et Moov, gérer quatre tableaux de bord différents, quatre rapprochements comptables, et maintenir quatre intégrations techniques. Pour une PME, c’est ingérable.
Voici les solutions les plus utilisées par les entreprises ivoiriennes :
CinetPay : le natif d’Abidjan
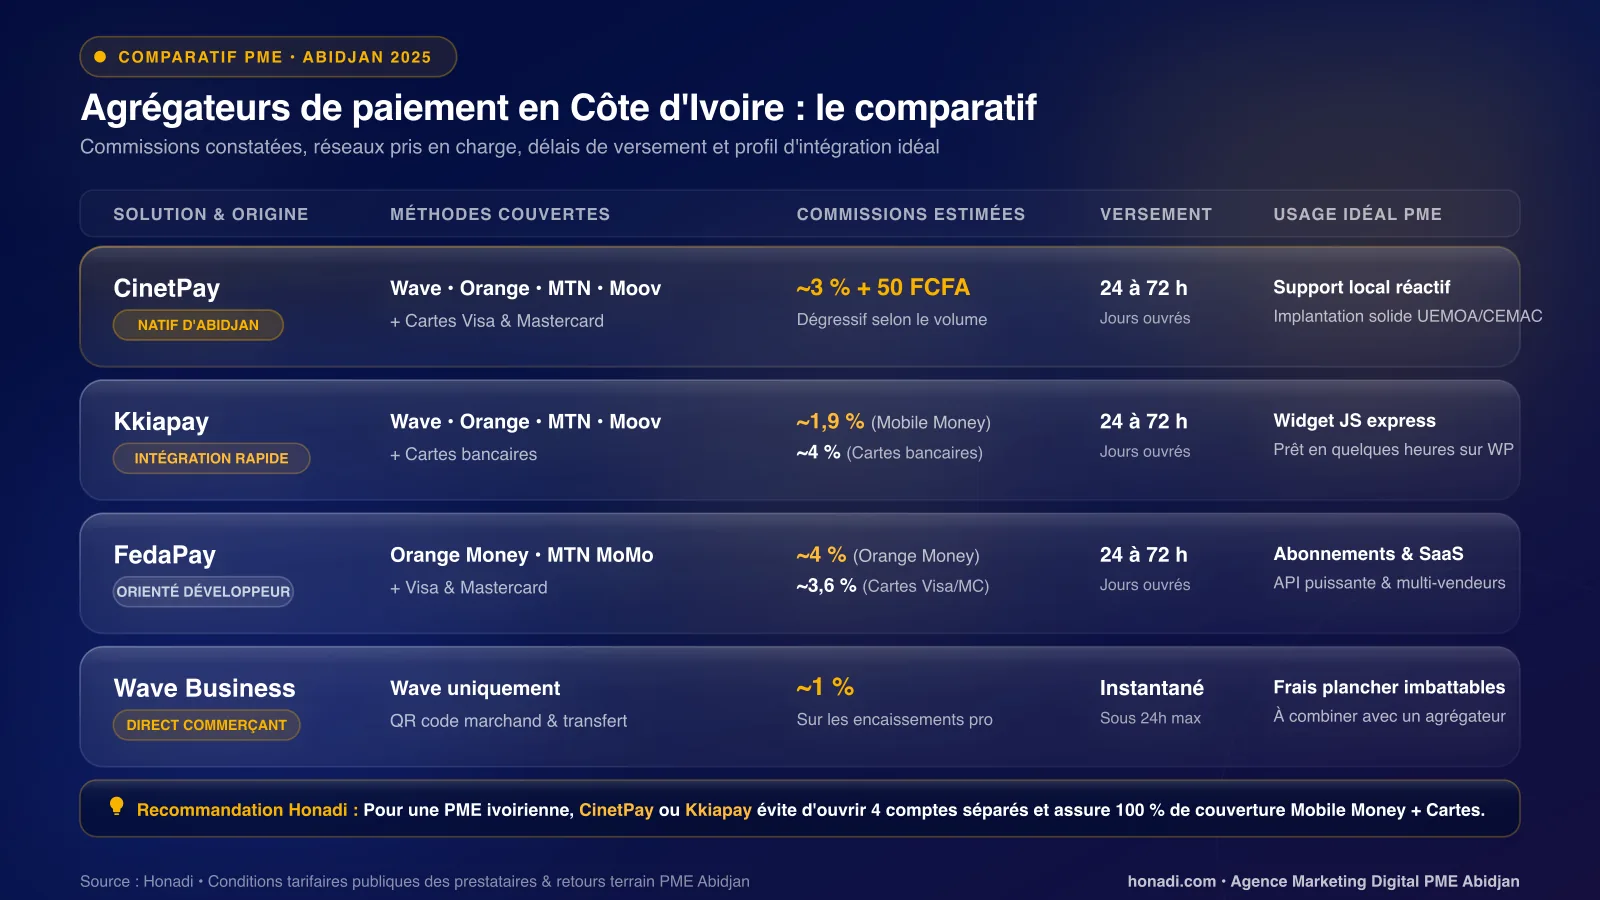
CinetPay est né à Abidjan. C’est son principal avantage : la plateforme a été construite pour le marché ivoirien, avec un support client local et une implantation solide aussi bien en Côte d’Ivoire que dans toute la zone UEMOA et CEMAC. CinetPay couvre Orange Money, MTN MoMo, Moov Money, Wave, ainsi que les cartes Visa et Mastercard. Les commissions se situent généralement autour de 3 % + 50 FCFA par transaction, avec des tarifs dégressifs pour les volumes importants.
Kkiapay : le plus rapide à intégrer
Kkiapay, d’origine béninoise, s’est largement développé en Côte d’Ivoire. Sa réputation repose sur la simplicité de son widget JavaScript : une PME avec un développeur ou un prestataire web peut l’intégrer en quelques heures sur WooCommerce ou une page de vente custom. Les commissions sont généralement autour de 1,9 % pour le Mobile Money et 4 % pour les cartes bancaires.
FedaPay : pour les projets techniques avancés
FedaPay est davantage orienté développeur, avec une API robuste et des fonctionnalités adaptées aux modèles d’abonnement ou aux marketplaces. Si vous construisez une application SaaS ou une plateforme multi-vendeurs, c’est une option à sérieusement considérer. Les commissions en Côte d’Ivoire varient selon les réseaux, avec environ 4 % sur Orange Money et 3,6 % sur cartes Visa/Mastercard.
D’autres acteurs à connaître
Des solutions comme Julaya (très orientée gestion financière B2B), PayDunya, Green Pay, XPAYE ou encore APAYM Pro complètent l’écosystème. APAYM Pro mérite une mention particulière : il permet à une PME d’accepter des paiements par QR code en boutique physique, ce qui est utile si vous avez à la fois une présence en ligne et un point de vente à Abidjan.
> Prêt à vendre en ligne en Côte d’Ivoire ? Avant d’intégrer un agrégateur, il vous faut un site web professionnel capable de le recevoir. Demandez votre devis personnalisé sur honadi.com.
Ce que ça coûte vraiment : les frais à anticiper pour votre PME
Soyons directs : le paiement en ligne n’est pas gratuit pour le commerçant. Voici ce que vous devez anticiper.
Les frais de transaction sont la principale charge. Ils varient typiquement entre 1 % (Wave Business) et 3,5 % (CinetPay en standard) selon la solution et le volume. Concrètement, si vous encaissez 500 000 FCFA par mois via un agrégateur à 2,5 %, la commission mensuelle sera d’environ 12 500 FCFA. C’est le coût de l’accès à un marché beaucoup plus large.
Les délais de versement varient selon les agrégateurs. La plupart reversent les fonds sur votre compte bancaire ou Mobile Money sous 24 à 72 heures ouvrées. Vérifiez ce délai avant de vous engager, car il peut affecter votre trésorerie, notamment si vous êtes dans un secteur avec des achats importants et fréquents.
Les frais d’intégration dépendent de votre site web. Un plugin WooCommerce CinetPay ou Kkiapay s’intègre souvent sans frais supplémentaires si votre site tourne déjà sous WordPress. Une intégration API custom pour une boutique sur mesure nécessitera du temps de développement, donc un budget.
Ce que l’acheteur paie, lui : généralement rien. Le paiement marchand via Mobile Money est gratuit pour l’acheteur dans la plupart des cas. C’est le commerçant qui supporte les frais. C’est une bonne nouvelle pour votre taux de conversion : vos clients ne verront pas de frais cachés apparaître au moment de payer.
Comment intégrer le paiement en ligne sur votre site : les étapes clés
Prenons un exemple illustratif pour rendre cela concret. Imaginons une boutique fictive de prêt-à-porter basée à Yopougon, à Abidjan, qui vend ses robes en tissu wax sur un site WordPress. La patronne, appelons-la Ama, veut que ses clientes puissent commander et payer directement depuis leur téléphone.
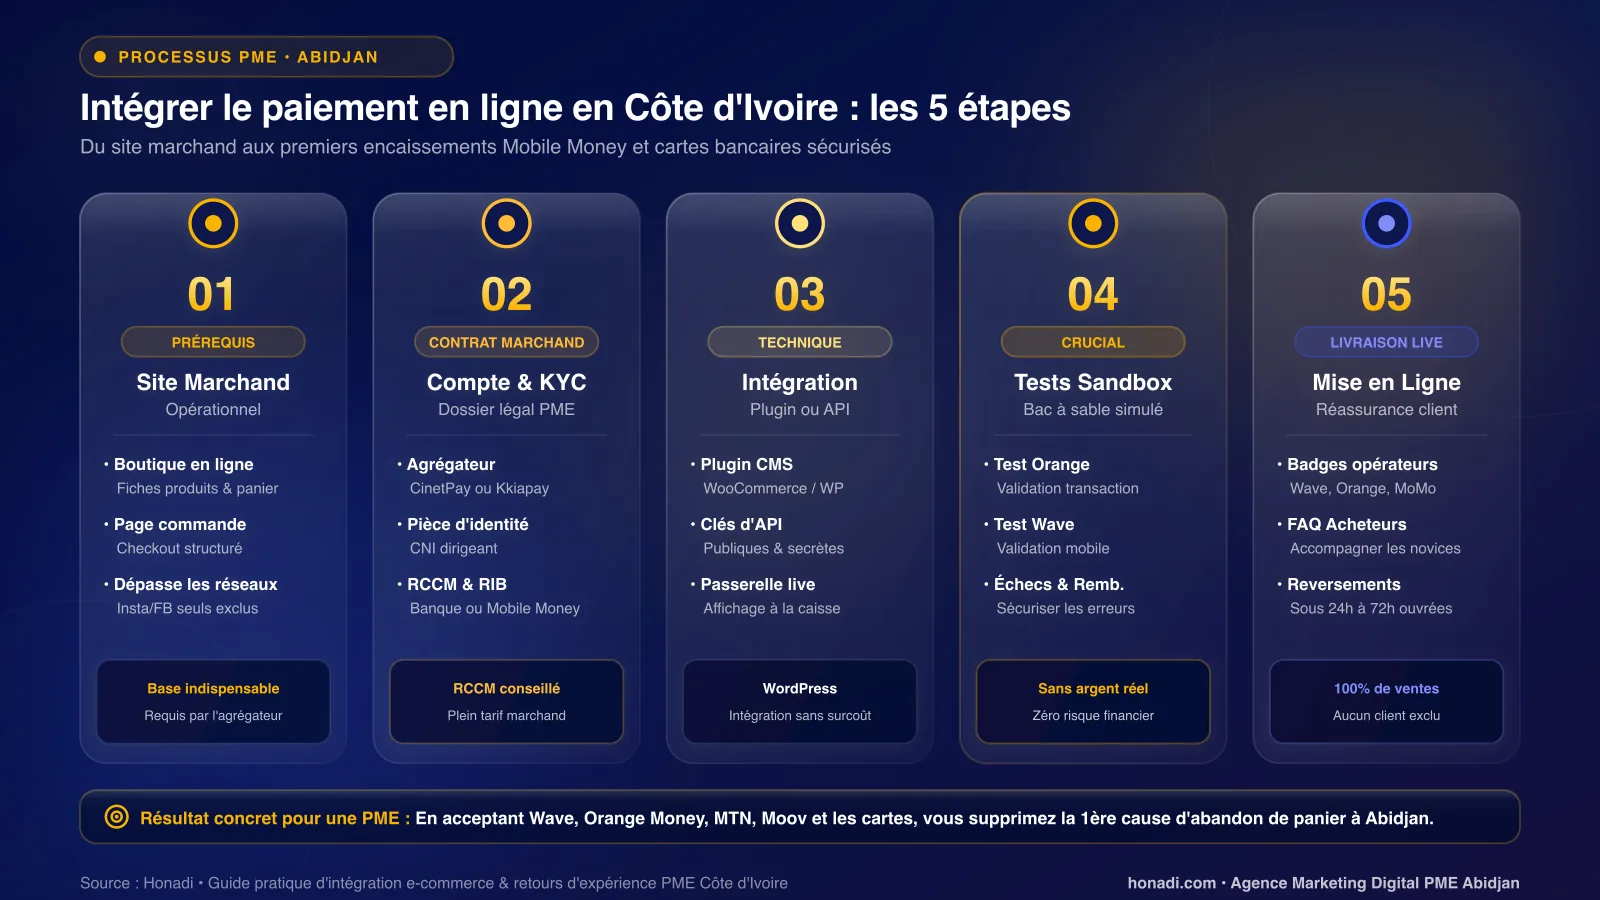
Étape 1 : avoir un site web marchand opérationnel. C’est le préalable absolu. Un simple profil Instagram ou une page Facebook ne suffit pas à intégrer un agrégateur de paiement. Il faut une boutique en ligne avec des fiches produit, un panier, et une page de commande. Si Ama n’a pas encore ce site, c’est la première chose à construire.
Étape 2 : créer un compte sur la plateforme agrégateur. Ama ouvre un compte marchand sur CinetPay ou Kkiapay. Elle devra fournir des documents : pièce d’identité, justificatif d’activité (RCCM si elle est enregistrée), et un compte bancaire ou Mobile Money pour recevoir les fonds.
Étape 3 : intégrer la solution sur le site. Si le site tourne sous WordPress/WooCommerce, elle installe le plugin officiel, colle ses clés API, et la passerelle de paiement apparaît automatiquement à la caisse. Si le site est développé sur mesure, un développeur intègre l’API via le SDK fourni.
Étape 4 : tester avant de mettre en ligne. Les agrégateurs proposent tous un mode « sandbox » (bac à sable) pour simuler des transactions sans argent réel. Il faut absolument tester plusieurs scénarios : paiement Orange Money réussi, paiement Wave réussi, échec de paiement, et remboursement.
Étape 5 : former et informer. Ama affiche clairement sur son site les modes de paiement acceptés. Elle prépare aussi une petite FAQ pour ses clientes les moins habituées aux achats en ligne.
Résultat fictif mais plausible : en acceptant tous les opérateurs Mobile Money plus les cartes, la boutique d’Ama ne refuse plus aucun client pour raison de paiement.
Les erreurs qui font perdre des ventes (et comment les éviter)
Je vois souvent chez les PME que j’accompagne les mêmes erreurs se répéter. Autant vous les épargner.
Erreur 1 : n’accepter qu’un seul opérateur.
Certaines boutiques ivoiriennes n’acceptent que Orange Money, parce que c’est ce que le patron utilise personnellement. Mais si votre client est chez Wave, il ne peut pas payer, et il part. Un agrégateur résout ce problème d’un coup.
Erreur 2 : ignorer les cartes bancaires.
Les cartes Visa et Mastercard représentent une minorité des transactions, c’est vrai. Mais ce sont souvent les transactions avec les montants les plus élevés : cadres d’entreprise, expatriés, clients qui achètent des services B2B ou des formations. Les laisser de côté, c’est fermer la porte aux grosses commandes.
Erreur 3 : négliger la sécurité.
Un site de paiement qui ne montre pas de certificat SSL (cadenas HTTPS dans la barre d’adresse) perd immédiatement la confiance de l’acheteur. Les agrégateurs comme CinetPay ou Kkiapay sont conformes aux exigences de la BCEAO et chiffrent les transactions, mais encore faut-il que votre site soit lui-même sécurisé.
Erreur 4 : oublier le mobile.
Plus de 55 % des comptes financiers en Côte d’Ivoire sont accessibles via téléphone portable, selon les données BCEAO. Votre page de paiement doit être parfaitement lisible et utilisable sur un écran de smartphone d’entrée de gamme. Si elle ne l’est pas, vous perdez plus de la moitié de vos clients potentiels avant même qu’ils aient tapé leur numéro.
Erreur 5 : ne pas vérifier les délais de versement.
Certains commerçants découvrent après coup que leur agrégateur verse les fonds une fois par semaine. Si votre trésorerie tourne serré, choisissez une solution avec des versements quotidiens ou en 24 heures.
> Votre site est-il prêt à encaisser en ligne ? Un site mal conçu ou trop lent annule tous les bénéfices d’une belle intégration de paiement. Voyez comment structurer un site marchand efficace : honadi.com.
Pour aller plus loin, vous pouvez aussi consulter nos statistiques e-commerce à connaître.
Questions fréquentes
Peut-on vendre en ligne en Côte d’Ivoire sans avoir une entreprise enregistrée (RCCM) ?
Techniquement, certains agrégateurs acceptent de créer un compte avec seulement une pièce d’identité. Mais dans les faits, pour bénéficier des conditions tarifaires marchandes complètes et pour des raisons légales, avoir un RCCM est fortement recommandé. C’est aussi plus rassurant pour vos clients, qui voient une entité légale derrière la boutique.
Quel est le meilleur agrégateur de paiement pour une petite boutique à Abidjan ?
Pour une boutique e-commerce simple sur WordPress/WooCommerce avec un petit volume de départ, Kkiapay est souvent le choix le plus rapide à mettre en place grâce à son widget facile à intégrer. Pour un volume plus important ou un besoin de support local très réactif, CinetPay, né à Abidjan, est souvent préféré par les PME ivoiriennes établies.
Comment mes clients peuvent-ils payer en ligne s’ils n’ont pas de carte bancaire ?
La grande majorité des Ivoiriens peut payer via Mobile Money (Wave, Orange Money, MTN MoMo, Moov Money) sans aucune carte bancaire. C’est le mode de paiement dominant en Côte d’Ivoire. Un agrégateur comme CinetPay ou Kkiapay permet à votre boutique d’accepter tous ces modes en même temps, ce qui couvre la quasi-totalité de vos acheteurs potentiels.
Est-ce que payer en ligne en Côte d’Ivoire est sécurisé ?
Oui, à condition de passer par des plateformes reconnues. Les agrégateurs locaux (CinetPay, Kkiapay, FedaPay) sont soumis aux régulations de la BCEAO et appliquent des protocoles de chiffrement stricts. Du côté du commerçant, il est essentiel que le site web soit en HTTPS et que les pages de paiement ne collectent jamais directement les codes PIN des clients. Ces codes ne sont jamais demandés sur un site légitime.
Combien coûtent les commissions pour accepter le paiement en ligne en Côte d’Ivoire ?
Les commissions varient selon les agrégateurs et les modes de paiement. À titre indicatif : Wave Business facture environ 1 % sur les encaissements, CinetPay se situe autour de 3 % + 50 FCFA par transaction en standard (avec des tarifs dégressifs selon les volumes), et Kkiapay applique environ 1,9 % pour le Mobile Money et 4 % pour les cartes bancaires. Ces chiffres évoluent, consultez toujours les grilles tarifaires officielles de chaque plateforme avant de vous engager.