Résumé
Le paiement en ligne en Afrique désigne l’ensemble des solutions permettant d’encaisser des paiements sur internet depuis le continent, principalement via le Mobile Money (Orange Money, MTN, Wave, Moov) et les cartes bancaires, centralisés par des agrégateurs comme CinetPay, FedaPay ou Kkiapay.
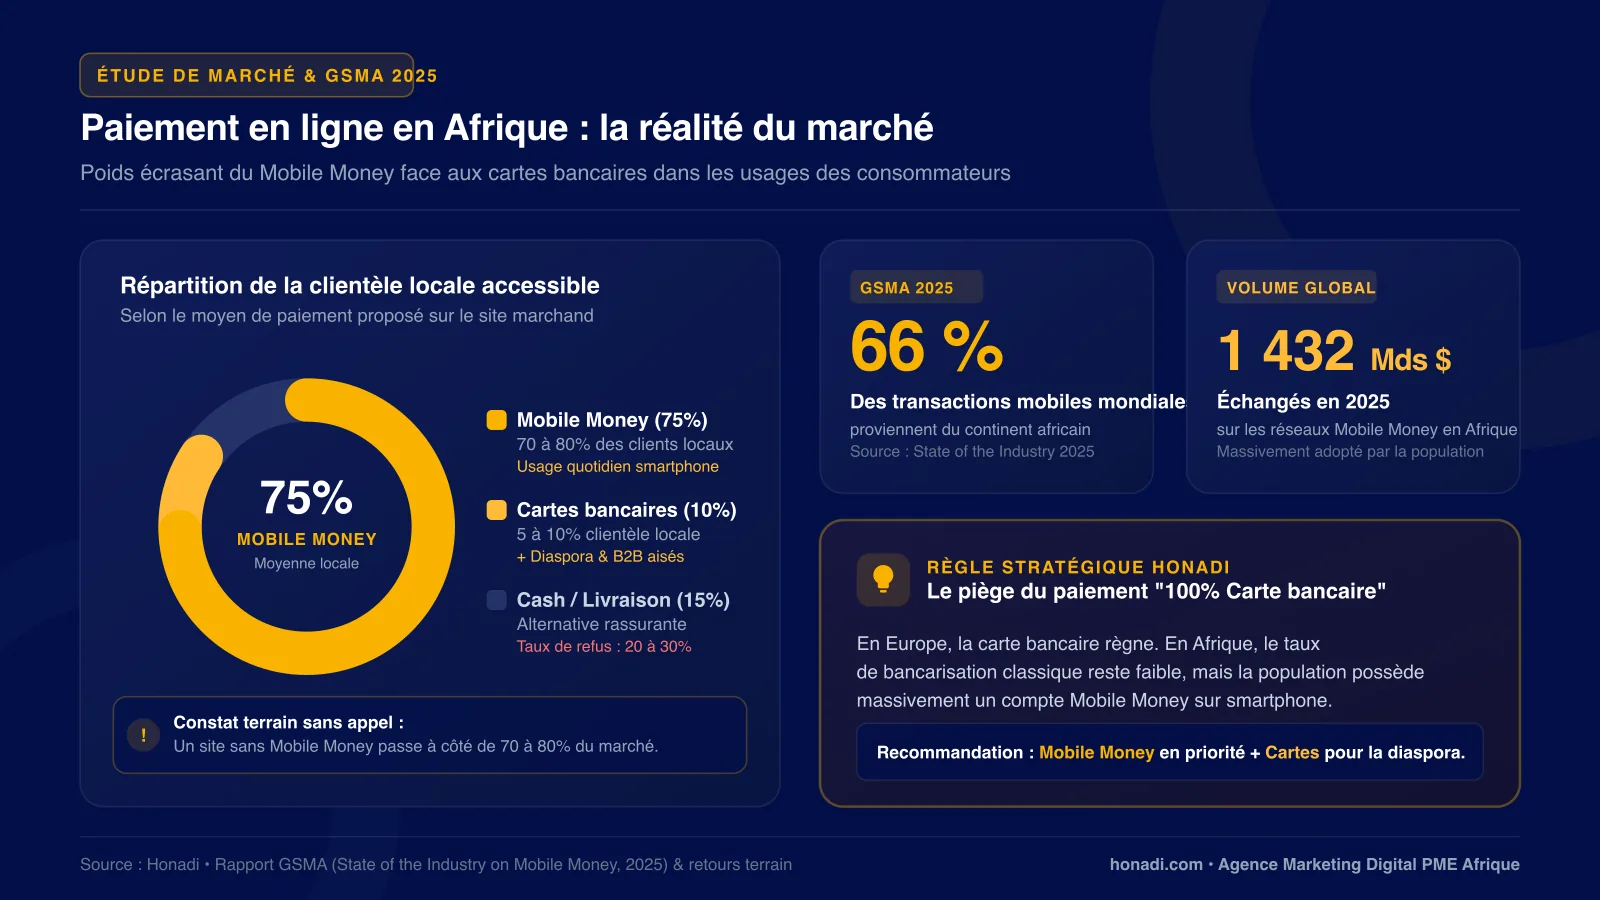
Vous avez un site web, une boutique en ligne, un service à proposer, et vous vendez en Afrique. Bien. Mais si votre site n’accepte que la carte bancaire, vous refusez sans le savoir entre 70 et 80 % des clients potentiels de votre marché. C’est le point de départ, et je vais être direct avec vous sur ce sujet : le paiement en ligne en Afrique, ce n’est pas le même marché qu’en Europe. Les solutions ne sont pas les mêmes, les réflexes des acheteurs ne sont pas les mêmes, et les erreurs à éviter sont bien spécifiques. Dans cet article, je vous explique tout ce que vous devez savoir pour choisir la bonne stratégie de paiement en ligne et l’intégrer correctement sur votre site.
Le paiement en ligne en Afrique : comment ça fonctionne vraiment
Commençons par les bases. Le paiement en ligne, techniquement, c’est la chaîne qui relie votre client, son argent, et votre compte, en passant par un intermédiaire sécurisé. En Europe, cet intermédiaire, c’est presque toujours un réseau de carte bancaire (Visa, Mastercard) connecté à une banque. En Afrique, la réalité est structurellement différente.
Le taux de bancarisation reste faible dans beaucoup de nos pays. Au Sénégal, au Bénin, au Cameroun ou en Côte d’Ivoire, une grande partie de la population n’a pas de compte bancaire classique. Mais elle a un téléphone. Et sur ce téléphone, un compte Mobile Money qui fonctionne comme un portefeuille électronique lié à un numéro de téléphone.
Concrètement : votre client dépose du cash chez un agent Mobile Money au coin de la rue, et il peut ensuite payer en ligne directement depuis son smartphone. Pas besoin de carte, pas besoin de banque. C’est fluide, c’est accessible, et c’est massivement adopté.
Pour votre site marchand, ça veut dire une chose : si votre solution de paiement n’accepte pas le Mobile Money, vous êtes à côté de la réalité du marché africain.
Les solutions de paiement en ligne disponibles en Afrique
Il existe trois grandes familles de solutions à connaître. Chacune a son rôle.
Le Mobile Money : la priorité absolue
Le Mobile Money est le moyen de paiement dominant en Afrique de l’Ouest et Centrale. Selon les données GSMA (rapport State of the Industry on Mobile Money, 2025), l’Afrique représente environ 66 % de la valeur totale des transactions mondiales par mobile money, avec plus de 1 432 milliards de dollars transactés en 2025 sur le continent. Ces chiffres sont sans appel.
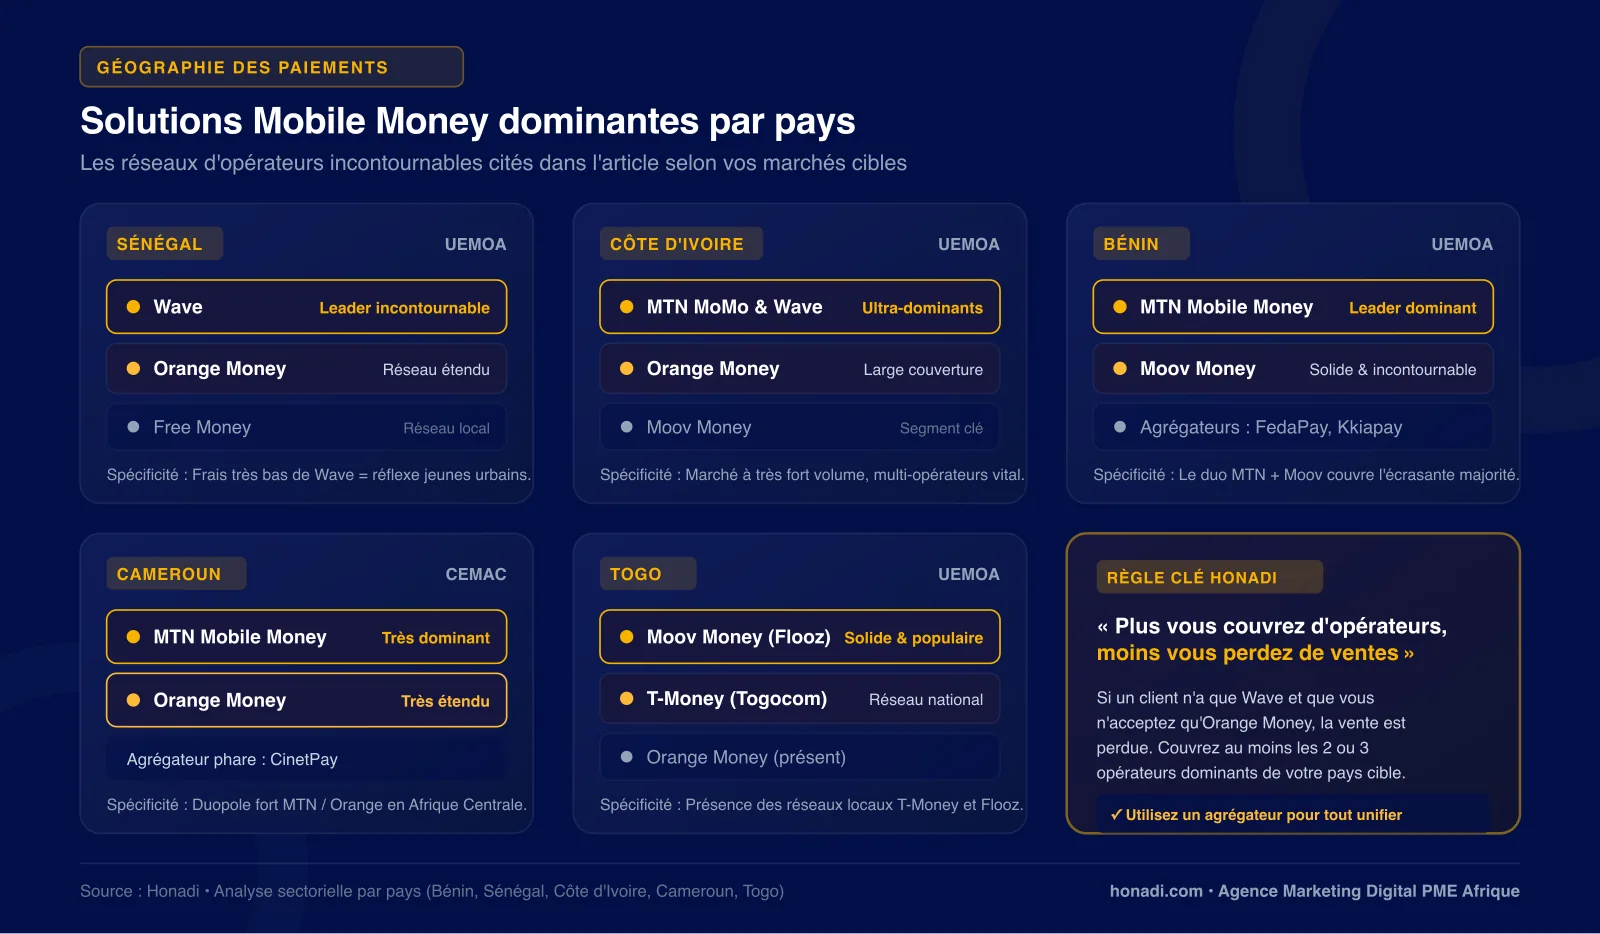
Les grands réseaux à connaître pour votre marché :
- Wave : leader au Sénégal et très fort en Côte d’Ivoire, avec des frais de transaction particulièrement bas qui en font le réflexe de paiement des jeunes urbains.
- Orange Money : le réseau le plus étendu géographiquement, présent au Sénégal, en Côte d’Ivoire, au Cameroun, au Togo et dans la plupart des pays francophones.
- MTN Mobile Money (MoMo) : dominant en Côte d’Ivoire, au Cameroun, au Bénin. Avec MTN, vous couvrez une part très large de la clientèle de ces trois pays.
- Moov Money : solide au Bénin, au Togo, au Burkina Faso et en Côte d’Ivoire, très utile pour ne manquer aucun segment.
Et selon les pays, d’autres réseaux locaux existent : Free Money au Sénégal, T-Money et Flooz au Togo. La règle est simple : plus vous couvrez d’opérateurs, moins vous perdez de ventes.
Les cartes bancaires : indispensables pour la diaspora
Les cartes Visa et Mastercard touchent une cible différente : les entreprises, les clients plus aisés, et surtout la diaspora africaine en Europe ou en Amérique du Nord. Ce segment ne doit pas être négligé, car il représente souvent des paniers moyens plus élevés.
En clair : n’abandonnez pas les cartes bancaires, mais ne comptez pas exclusivement sur elles pour toucher votre marché local.
Les agrégateurs de paiement : la solution technique centrale
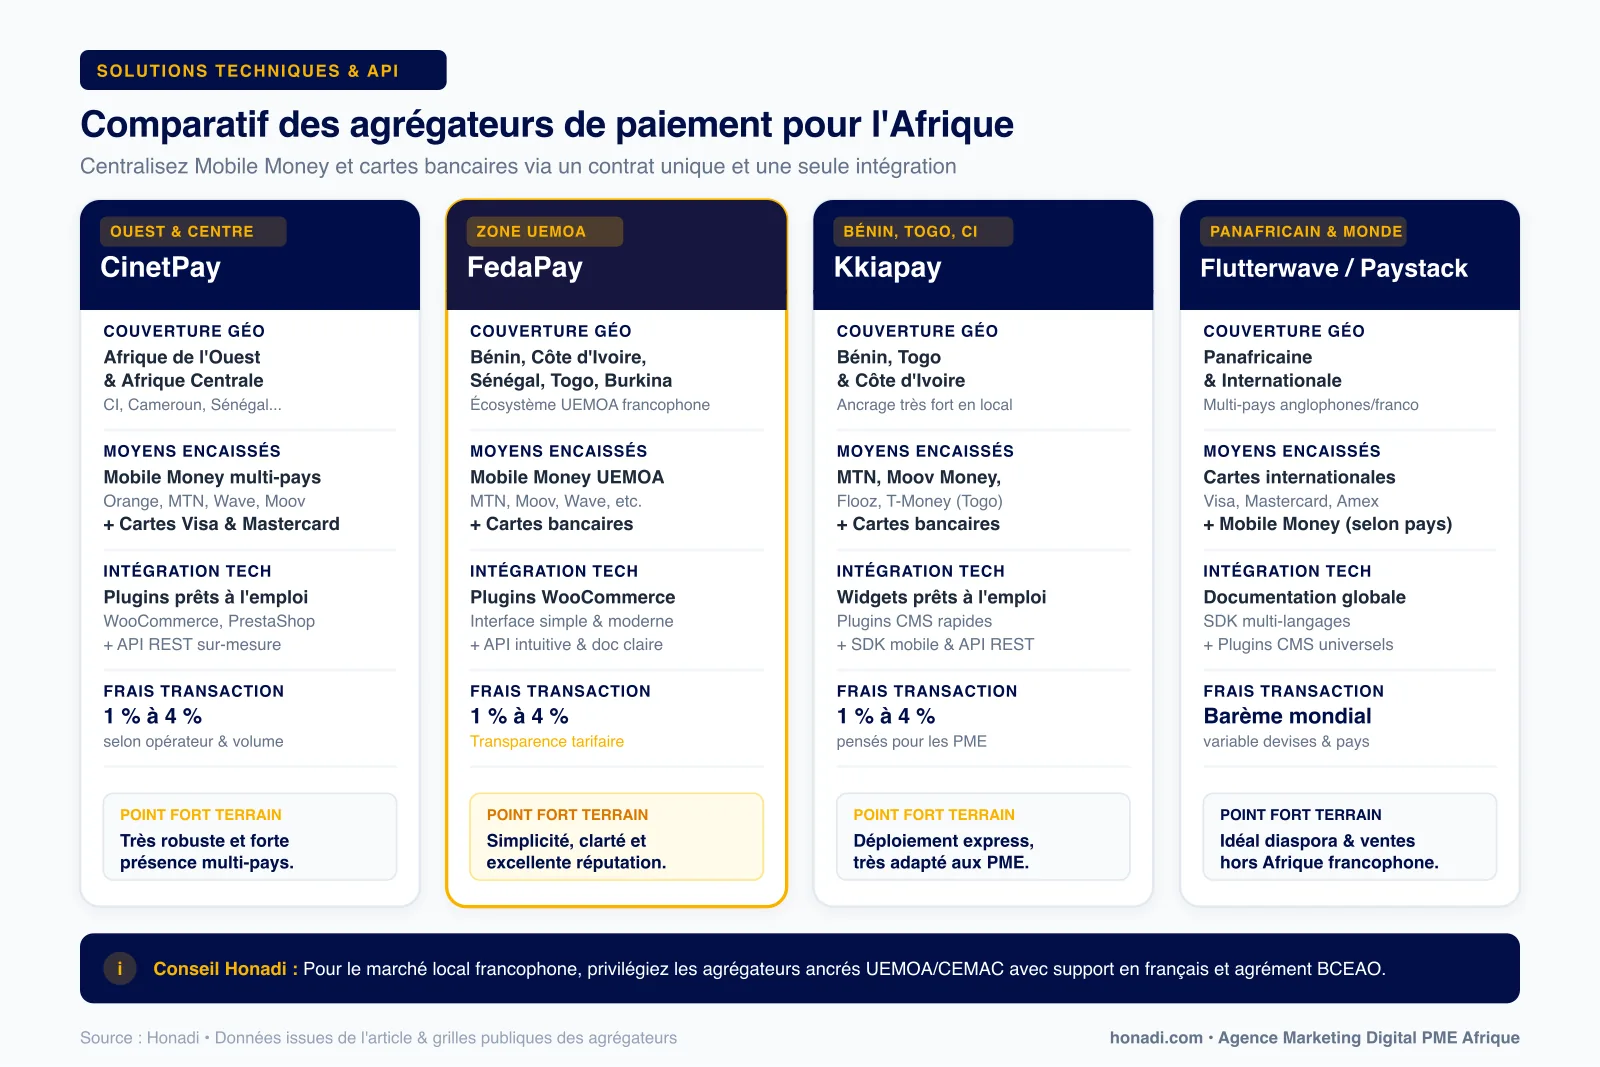
C’est là que ça devient vraiment intéressant pour vous. Plutôt que de négocier un contrat séparé avec chaque opérateur Mobile Money et chaque réseau bancaire, un agrégateur de paiement vous propose une seule intégration technique (une API, un plugin) qui centralise tous ces moyens de paiement.
Les acteurs majeurs sur nos marchés :
- CinetPay : très robuste, bien implanté en Afrique de l’Ouest et Centrale, avec des plugins prêts à l’emploi pour WooCommerce et PrestaShop.
- FedaPay : très apprécié dans la zone UEMOA (Bénin, Burkina Faso, Côte d’Ivoire, Sénégal, Togo), connu pour sa transparence tarifaire et sa simplicité.
- Kkiapay : particulièrement bien adapté au Bénin, au Togo et à la Côte d’Ivoire, avec un déploiement rapide apprécié des PME.
- Flutterwave et Paystack : des solutions panafricaines plus orientées vers les ambitions multi-pays ou internationales.
Combien coûte l’intégration d’une solution de paiement en ligne ?
Soyons directs sur ce point, car c’est une question que vous vous posez certainement. Le coût se décompose en deux parties.
D’un côté, les frais de transaction prélevés par l’agrégateur à chaque paiement. Ces frais varient selon la plateforme et le type de transaction : généralement entre 1 % et 4 % du montant pour le Mobile Money, un peu plus pour les cartes bancaires. Certains agrégateurs facturent également des frais d’ouverture de compte ou de retrait. Pour comparer les offres actualisées, je vous recommande de consulter directement les sites de CinetPay, FedaPay ou Kkiapay, qui publient leurs grilles tarifaires.
De l’autre côté, le coût d’intégration technique. Si votre site tourne sur WordPress/WooCommerce ou PrestaShop, un plugin existant peut réduire ce coût à presque rien (installation en quelques heures). Sur un site développé sur mesure, un développeur devra utiliser l’API REST de l’agrégateur, ce qui représente quelques jours de travail.
Le positionnement local de Honadi, qui travaille exclusivement pour les PME africaines, permet de proposer des tarifs d’intégration très compétitifs par rapport à des agences européennes. Pour obtenir une estimation adaptée à votre projet, la meilleure étape est de demander un devis personnalisé.
Comment intégrer un paiement en ligne sur votre site, étape par étape
Voici la méthode concrète. Prenons un exemple illustratif (ce scénario est fictif mais réaliste) : une boutique de vêtements au Bénin qui tourne sur WooCommerce et veut accepter MTN Mobile Money et les cartes bancaires.
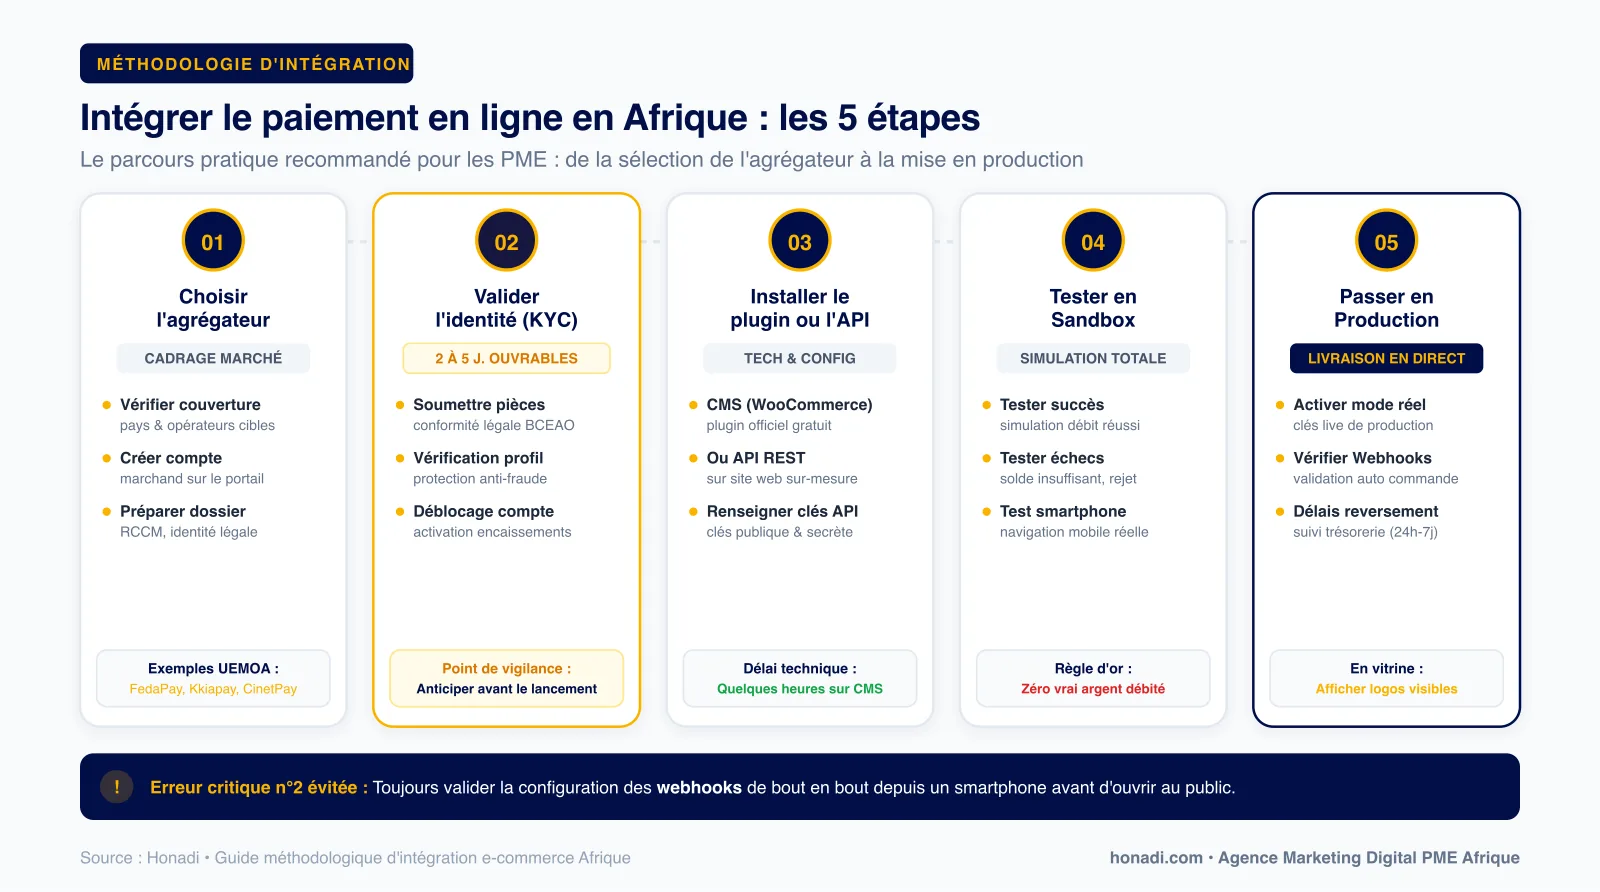
Étape 1 : Choisir votre agrégateur
Vérifiez qu’il couvre bien vos pays cibles et les opérateurs présents dans vos marchés. Pour le Bénin, FedaPay ou Kkiapay sont des choix logiques. Créez votre compte marchand et préparez vos documents (pièce d’identité, registre de commerce ou équivalent selon la plateforme).
Étape 2 : Valider votre identité (KYC)
Toutes les plateformes sérieuses exigent une validation d’identité avant d’activer les paiements réels. C’est une protection pour vous et pour vos clients. Prévoyez 2 à 5 jours ouvrables pour cette étape.
Étape 3 : Installer et configurer le plugin ou l’API
Sur WooCommerce, la plupart des agrégateurs proposent un plugin téléchargeable directement depuis leur documentation. Vous renseignez vos clés API (disponibles dans votre tableau de bord marchand), et le moyen de paiement apparaît automatiquement à la caisse de votre boutique.
Étape 4 : Tester en sandbox
Avant de passer en mode réel, chaque agrégateur propose un environnement de test dit « sandbox » qui simule des transactions sans argent réel. Testez plusieurs scénarios : paiement réussi, paiement échoué, rechargement insuffisant.
Étape 5 : Passer en production et surveiller
Une fois les tests validés, activez le mode production. Vérifiez que les notifications de paiement arrivent bien sur votre site (via les webhooks), et que les délais de reversement vers votre compte correspondent à vos besoins de trésorerie.
Les erreurs à éviter absolument
Après avoir accompagné des dizaines de projets e-commerce en Afrique, les blocages reviennent presque toujours aux mêmes causes. Voici ce que j’observe régulièrement.
Erreur 1 : N’intégrer qu’un seul opérateur Mobile Money
Un client sénégalais avec du solde sur Wave mais sans solde Orange ne pourra pas payer si vous n’acceptez que Orange Money. La vente est perdue, non pas à cause de votre produit, mais à cause de la friction au paiement. Couvrez au minimum les deux ou trois opérateurs dominants de votre marché cible.
Erreur 2 : Oublier le test complet avant la mise en ligne
Un point que je constate sur le terrain : des boutiques mettent en ligne leur solution de paiement sans jamais l’avoir testée de bout en bout depuis un vrai téléphone. Le résultat, c’est souvent une configuration de webhook manquante qui fait que le site ne reçoit jamais la confirmation de paiement, même quand le client a bien payé.
Erreur 3 : Ne pas afficher clairement les moyens de paiement acceptés
Votre client doit voir immédiatement, dès la page produit et à la caisse, quels moyens de paiement vous acceptez. Si cette information est cachée ou absente, vous générez de l’anxiété qui se traduit en abandon de panier. Affichez les logos de chaque opérateur de façon visible.
Erreur 4 : Ignorer les délais de reversement
Certains agrégateurs reversent vos fonds en 24 heures, d’autres en 7 jours. Si vous avez besoin d’un flux de trésorerie rapide, ce critère est aussi important que les frais de transaction. Vérifiez-le avant de signer.
Erreur 5 : Penser que le paiement à la livraison suffit
C’est une alternative qui rassure, et je comprends pourquoi des PME la proposent. Mais si vous visez la croissance, le paiement à la livraison génère des coûts logistiques élevés et expose à un taux de refus au moment de la livraison qui peut atteindre 20 à 30 % selon les catégories. Pour les produits à forte valeur, le prépaiement en ligne reste la solution la plus saine.
Vous souhaitez intégrer une solution de paiement dans un site professionnel ? Découvrez comment nous créons des sites e-commerce adaptés au marché africain.
Pour aller plus loin, vous pouvez aussi consulter nos statistiques e-commerce à connaître.
Questions fréquentes
Quels sont les moyens de paiement en ligne les plus utilisés en Afrique ?
Le Mobile Money domine largement, avec Wave, Orange Money, MTN Mobile Money et Moov Money comme acteurs principaux. Selon la GSMA (2025), l’Afrique représente 66 % de la valeur des transactions mondiales par mobile money. Les cartes bancaires Visa et Mastercard complètent l’offre, surtout pour toucher la diaspora et les entreprises.
Comment intégrer le Mobile Money sur son site ou son e-commerce ?
La méthode la plus simple est de passer par un agrégateur de paiement (CinetPay, FedaPay, Kkiapay, etc.) qui propose un plugin prêt à l’emploi pour WooCommerce ou PrestaShop, ou une API pour les sites sur mesure. Vous créez un compte marchand, validez votre identité (KYC), récupérez vos clés API, testez en sandbox, puis passez en production.
Faut-il proposer plusieurs moyens de paiement sur son site en Afrique ?
Oui, absolument. Un client avec du solde uniquement sur MTN ne pourra pas payer si vous n’acceptez que Wave. Proposer au minimum deux ou trois opérateurs Mobile Money dominants dans votre marché cible réduit les abandons de panier causés par des blocages de paiement.
Les cartes bancaires sont-elles adaptées au marché africain ?
Partiellement. Les cartes Visa et Mastercard sont utiles pour toucher la diaspora et les clients d’entreprise, mais elles restent minoritaires pour les paiements grand public locaux. Une stratégie complète combine Mobile Money (priorité) et cartes bancaires (complément).
Combien coûte l’intégration d’une solution de paiement en ligne en Afrique ?
Les frais de transaction varient généralement entre 1 % et 4 % selon l’agrégateur et le type de paiement. L’intégration technique peut être quasi nulle avec un plugin CMS, ou représenter quelques jours de développement pour un site sur mesure. Comparez les grilles tarifaires de CinetPay, FedaPay et Kkiapay directement sur leurs sites pour avoir les chiffres actualisés.
La livraison avec paiement à la réception est-elle une alternative viable en Afrique ?
C’est une option de réassurance utile, mais limitée. Les coûts logistiques sont élevés et le taux de refus au moment de la livraison peut atteindre 20 à 30 % selon les secteurs. Pour les produits à forte valeur ou les services numériques, le prépaiement en ligne reste la solution la plus rentable et la plus scalable.