Résumé
Au Sénégal, les principaux moyens de paiement en ligne sont le mobile money (Wave, Orange Money, Free Money), les cartes bancaires Visa/Mastercard et les agrégateurs de paiement comme PayTech, FedaPay ou SenePay. Plus de 70 % des transactions en ligne s’effectuent via mobile money.
Vous avez un commerce à Dakar ou une activité en ligne qui démarre, et vous vous demandez comment encaisser vos clients sans vous perdre dans des démarches bancaires complexes ? Je comprends cette hésitation. Le marché sénégalais a ses propres codes, ses propres outils, et la bonne nouvelle, c’est que l’écosystème local est aujourd’hui plus complet et plus accessible qu’on ne le pense.
Dans cet article, je vous détaille tous les moyens de paiement en ligne disponibles au Sénégal, avec les avantages, les limites et les questions pratiques que se posent réellement les patrons de PME que j’accompagne. Objectif : vous aider à choisir la solution qui correspond à votre activité et à vos clients.
Qu’est-ce qu’un moyen de paiement en ligne ? Quelques bases pour bien démarrer
Un moyen de paiement en ligne, c’est toute solution qui permet à un client de vous régler à distance, via internet ou une application mobile, sans remettre du cash en main propre.
Au Sénégal, cette notion recouvre plusieurs réalités très différentes :
- Le mobile money : paiement depuis un portefeuille téléphonique (Wave, Orange Money, Free Money).
- La carte bancaire : paiement via Visa, Mastercard ou GIM-UEMOA depuis un terminal virtuel ou une passerelle en ligne.
- Les agrégateurs de paiement : plateformes qui centralisent plusieurs méthodes sous une seule intégration technique (API ou plugin).
La distinction est importante, car selon votre clientèle, vous ne choisirez pas le même outil. Un client de Dakar-Plateau avec un compte bancaire ne se comporte pas de la même façon qu’un artisan de Pikine qui règle tout depuis Wave.
Les spécificités du marché sénégalais : pourquoi le mobile money domine
Si vous venez d’un contexte européen ou si vous avez lu des articles génériques sur le e-commerce en Afrique, vous savez déjà que le mobile money est important. Mais au Sénégal, l’histoire est encore plus tranchée.
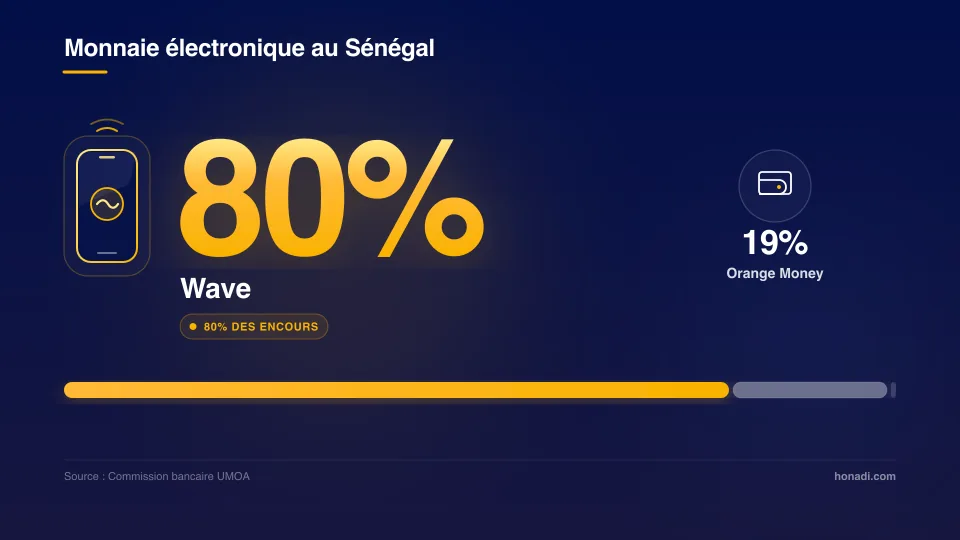
Selon les données de la Commission bancaire de l’UMOA, Wave capte environ 80 % des encours de monnaie électronique au Sénégal, contre 19 % pour Orange Money. C’est un chiffre qui illustre à quel point le marché sénégalais est structuré autour du mobile, et particulièrement autour d’un seul opérateur dominant.
Cette domination a une cause simple : l’arrivée de Wave a provoqué une guerre des prix qui a profité à tout le monde. Avant, les frais de transfert mobiles étaient souvent supérieurs à 4 %. Wave a imposé 1 % sur les transferts et la gratuité sur les dépôts et retraits, forçant Orange Money à revoir sa grille tarifaire à la baisse.
Concrètement, qu’est-ce que ça change pour votre PME ?
Cela signifie que si vous ouvrez une boutique en ligne à Dakar sans intégrer Wave comme moyen de paiement, vous risquez de perdre une part très significative de vos clients potentiels. Ce n’est pas une option, c’est une priorité.
D’autre part, plus de 70 % des transactions en ligne au Sénégal s’effectuent via mobile money, selon les estimations des acteurs du secteur comme Kkiapay et Pandore. Les cartes bancaires restent minoritaires, parce que le taux de bancarisation strict reste limité, même si l’inclusion financière globale progresse grâce précisément au mobile.
Les trois acteurs mobile money à connaître
Wave : L’acteur dominant. Interface très simple, frais réduits (1 % sur les transferts), adoption massive à Dakar et dans les grandes villes. Paiement marchand disponible.
Orange Money : Le service historique, avec un réseau d’agents très dense sur l’ensemble du territoire sénégalais, y compris dans les zones rurales. Intégration e-commerce disponible via les agrégateurs.
Free Money (Mixx by Yas) : Le troisième acteur, moins dominant mais présent. Utile si vous cherchez à couvrir une clientèle plus large.
Cartes bancaires et solutions internationales : ce que vous devez savoir
Parlons maintenant des cartes. Je vais être direct : les cartes Visa et Mastercard existent au Sénégal, mais leur usage en ligne reste marginal comparé à l’Europe ou aux États-Unis. Plusieurs raisons à cela.
D’abord, la bancarisation stricte (possession d’un compte bancaire classique) reste limitée dans la population générale, même si elle progresse. Ensuite, de nombreux Sénégalais bancarisés n’ont pas activé les fonctionnalités de paiement en ligne sur leur carte, soit par méfiance, soit par manque d’information.
Il existe aussi la carte GIM-UEMOA, émise par les banques locales, qui est utilisable pour les paiements en ligne dans les pays de l’Union. Elle représente une alternative intéressante pour les PME qui ciblent une clientèle régionale (Côte d’Ivoire, Mali, Burkina Faso…).
Quand les cartes deviennent utiles pour votre activité :
- Vous ciblez une clientèle d’entreprises (B2B), qui règle souvent par virement ou carte d’entreprise.
- Vous vendez des services à des clients diaspora (en France, en Italie, aux États-Unis) qui ont des cartes Visa ou Mastercard classiques.
- Vous proposez des abonnements ou des paiements récurrents, plus faciles à automatiser avec une carte.
Dans ces cas, accepter les cartes en plus du mobile money est une vraie valeur ajoutée, pas un doublon inutile.
> Prêt à lancer votre boutique en ligne avec les bonnes solutions de paiement intégrées dès le départ ? Découvrez la création de site web avec Honadi
Les agrégateurs de paiement : comment ça marche et combien ça coûte ?
Voilà la question pratique. Vous voulez vendre en ligne, vous avez compris qu’il vous faut Wave, Orange Money et peut-être une option carte. Mais installer chaque solution séparément, c’est complexe, chronophage et souvent hors de portée si vous n’avez pas d’équipe technique.
C’est là qu’interviennent les agrégateurs de paiement.
Un agrégateur, c’est une plateforme intermédiaire qui connecte votre site web ou votre application à plusieurs moyens de paiement via une seule API ou un seul plugin. En clair, vous faites une seule intégration technique, et vos clients peuvent payer avec Wave, Orange Money, carte Visa ou GIM-UEMOA, selon leur préférence.
Les agrégateurs actifs au Sénégal
PayTech : Plateforme sénégalaise, avec des plugins disponibles pour WordPress et PrestaShop. Bonne option si votre site est déjà sur ces CMS.
FedaPay : Très utilisé dans la zone UEMOA, FedaPay centralise mobile money et cartes bancaires. Documentation API claire, bon support.
SenePay : Passerelle spécialisée pour le marché sénégalais, intégration rapide pour les opérateurs mobile money locaux.
Kkiapay : Bien implanté en Afrique de l’Ouest, avec une intégration simple et une documentation développeur soignée.
PayDunya : Ancien acteur du marché, moins visible désormais, mais encore utilisé par certaines plateformes.
Combien ça coûte ?
En règle générale, les frais de transaction des agrégateurs se situent entre 1 % et 3 % du montant encaissé, selon les volumes et le contrat négocié. Certains facturent un frais fixe par transaction en plus. Il n’y a généralement pas de frais côté client sur les paiements marchands.
Ces fourchettes sont données à titre indicatif : les conditions varient selon votre secteur, vos volumes mensuels et la solution choisie. Je vous recommande de comparer les grilles tarifaires et de négocier dès que vos volumes deviennent significatifs.
Comment intégrer le paiement en ligne dans votre PME : étapes concrètes
Prenons un exemple fictif pour rendre cela concret. Imaginons Aminata, qui gère une boutique de prêt-à-porter à Dakar. Elle reçoit des commandes via Instagram, envoie ses articles par livraison, et se fait payer… en espèces à la livraison. Résultat : des impayés fréquents, des retours non anticipés, et une comptabilité qui n’est pas à jour.
Elle décide de créer un site e-commerce et d’y intégrer le paiement en ligne. Voici les étapes qu’elle doit suivre.
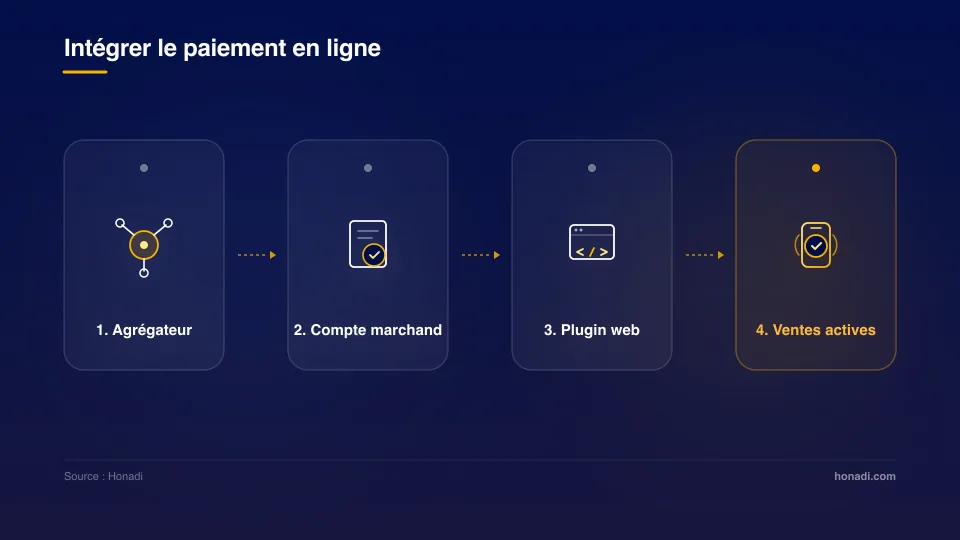
Étape 1 : Choisir son agrégateur de paiement
Aminata examine PayTech et FedaPay. Son site est sous WordPress, donc PayTech lui convient parfaitement grâce au plugin natif. Elle vérifie les frais de transaction et signe un accord commercial.
Étape 2 : Créer un compte marchand
Chaque agrégateur demande une inscription avec des documents professionnels : registre de commerce (NINEA pour le Sénégal), pièce d’identité du responsable, RIB bancaire pour les virements. Prévoir quelques jours pour la validation du compte.
Étape 3 : Intégrer la solution sur le site
Avec un plugin WordPress comme celui de PayTech, l’intégration prend quelques heures, pas plusieurs jours. L’agrégateur fournit une documentation et un support technique.
Étape 4 : Tester avant de lancer
Faites toujours des tests de paiement avec de petites sommes réelles avant d’ouvrir au public. Vérifiez que les notifications sont bien reçues, que les virements tombent dans les délais annoncés, et que le processus côté client est fluide.
Étape 5 : Communiquer sur vos moyens de paiement
C’est une étape que beaucoup oublient. Une fois votre système en place, indiquez clairement sur votre site et vos réseaux sociaux que vous acceptez Wave, Orange Money et les cartes. C’est un signal de confiance fort pour vos clients.
Les erreurs à éviter absolument
Voici ce que j’observe régulièrement dans les décisions que prennent les PME au moment de choisir leur solution de paiement.
Erreur n°1 : Ne proposer qu’un seul moyen de paiement
Même si Wave domine le marché, un client qui utilise Orange Money et qui ne peut pas payer avec Orange Money ne va pas télécharger Wave pour vous. Il abandonne son panier. Proposez au minimum deux ou trois options.
Erreur n°2 : Négliger la sécurité
Les transactions mobile money utilisent un code PIN et des protocoles de sécurité stricts. Du côté marchand, assurez-vous que votre site est en HTTPS, que vous ne stockez jamais de données sensibles de carte, et que vous utilisez un agrégateur certifié par la BCEAO. Ne jamais demander à vos clients leur code PIN, même pour « vérification » : c’est une pratique frauduleuse que certains escrocs imitent.
Erreur n°3 : Sous-estimer les frais de transaction dans votre tarification
Si vous encaissez 10 000 FCFA avec 2 % de frais, vous recevez 9 800 FCFA. Sur un volume de 500 000 FCFA par mois, cela représente 10 000 FCFA de frais. Intégrez ces coûts dans votre marge dès le départ.
Erreur n°4 : Ne pas avoir de procédure en cas de litige
Que se passe-t-il si un client vous dit avoir payé mais que vous ne recevez pas la notification ? Prévoyez une procédure claire : identifiant de transaction, capture d’écran du SMS de confirmation, délai de réponse. La plupart des agrégateurs ont un support client, mais vous devez aussi avoir votre propre processus côté PME.
Erreur n°5 : Lancer un site e-commerce sans tester le parcours de paiement sur mobile
À Dakar, la majorité de vos clients vous visiteront depuis un smartphone. Un processus de paiement qui fonctionne bien sur ordinateur mais bogue sur mobile, c’est une catastrophe commerciale. Testez systématiquement sur iOS et Android, avec différentes connexions (3G, 4G, Wifi).
> Vous voulez un site e-commerce conçu pour le marché sénégalais, avec le paiement mobile intégré dès la conception ? Parlez-en avec Honadi
Pour aller plus loin, vous pouvez aussi consulter nos statistiques e-commerce à connaître.
Questions fréquentes sur les moyens de paiement en ligne au Sénégal
Peut-on payer en ligne au Sénégal sans carte bancaire ?
Oui, et c’est même la norme. Plus de 70 % des transactions en ligne au Sénégal s’effectuent via mobile money (Wave, Orange Money, Free Money), selon les acteurs du secteur. Le mobile money est la solution privilégiée pour la très grande majorité des consommateurs sénégalais, y compris ceux qui ne sont pas bancarisés au sens traditionnel du terme.
Quels sont les frais pour accepter des paiements en ligne en tant que commerçant ?
Les frais varient selon l’agrégateur et le moyen de paiement. En règle générale, comptez entre 1 % et 3 % du montant de la transaction côté commerçant. Certains agrégateurs ajoutent un frais fixe par transaction. Il n’y a généralement pas de frais supplémentaires côté client sur les paiements marchands mobile money.
Wave ou Orange Money : lequel intégrer en priorité pour ma boutique en ligne ?
Les deux, si possible. Wave domine le marché avec environ 80 % des encours de monnaie électronique au Sénégal, mais Orange Money conserve une présence forte, notamment dans les zones moins urbaines. La plupart des agrégateurs (PayTech, FedaPay, SenePay) intègrent les deux en une seule solution technique, donc la question du choix ne se pose généralement plus.
Combien de temps faut-il pour intégrer un système de paiement en ligne sur un site WordPress au Sénégal ?
Avec un agrégateur comme PayTech qui propose un plugin WordPress natif, l’intégration technique peut se faire en quelques heures à une journée de travail. Les délais les plus longs sont ceux liés à l’ouverture du compte marchand (validation documentaire), qui prend généralement entre 2 et 5 jours ouvrés selon l’agrégateur.
Est-ce que le paiement mobile en ligne est sécurisé au Sénégal ?
Oui. Les transactions mobile money utilisent des codes PIN personnels et des protocoles de sécurité encadrés par la BCEAO. La règle d’or côté utilisateur : ne jamais partager son code PIN, même avec une personne prétendant appartenir au service client. Du côté marchand, veillez à utiliser un agrégateur agréé et à opérer votre site en HTTPS.
Un commerçant basé à Dakar peut-il encaisser des clients d’autres pays africains ?
Oui, via des agrégateurs présents dans plusieurs pays de l’UEMOA comme FedaPay ou Kkiapay. Ces plateformes permettent d’accepter des paiements depuis la Côte d’Ivoire, le Bénin, le Mali et d’autres pays de la zone, avec un règlement en Francs CFA (XOF) vers votre compte sénégalais. Pour les clients hors zone UEMOA, des solutions comme Flutterwave couvrent une géographie plus large.